导言
稳定币的目标是一个参考值,通常是一美元。当支持、赎回、流动性或信心受到压力时,其市场价格可能偏离目标。 理解挂钩意味着理解持有者可以以什么换代币,以及为什么另一个参与者希望这一交换起作用。
链上传输和可编程使用可能有用,但既不删除付款周围的发行者、银行、合同或现金退出依赖。本条遵循这些机制及其失败模式。关于基本的交易模式,见Introduction to Web3。
谁在使用稳定币
在探讨技术细节之前,它有助于理解谁使用马氏币和原因。 答案比大多数人所期望的要多。
密码交易商
一种用途是在波动资产和美元标价的代币之间转移。当交易商想退出波动的状态时,(比如他们认为比特币即将下降),它们出售BTC并转入USDT或USDC。公园在不转换为fiat的情况下,需要通过汇兑提款、等待银行转账和支付转换费。当他们想要重新进入市场时,他们只需将马币换回。
这听起来很简单,但非常重要。在稳定币存在之前,贸易商必须先兑现,然后返回,这既缓慢又昂贵。 稳定币使得在管理风险的同时能够留在隐蔽生态系统中。
货币不稳定国家的人口
这可以说是西方科技媒体很少报道的 影响最大的现实世界使用案例。
在一个通货膨胀高或获得外币受到限制的经济体中,一些用户寻求一种以美元计价的资产。 相关的比较取决于当地价格、外汇准入、法律要求以及特定稳定币的风险;条件因国家和日期而异。
对其中许多人来说,将储蓄转换成美元的传统逃生途径受到政府资本控制、进入美国银行账户受到限制或货币兑换限制的阻碍。
用户可以通过本地供应商或对等市场购买稳定币,并保存在自我保管钱包中。这并不能消除外汇限制、合规义务、发行者冻结或需要转换为当地支出资金。 本文没有估计有多少人使用该路线。
DeFi 用户
分散式融资(DeFi)是指通过中间没有银行或经纪人的智能合同在公共区块链上运行的金融服务,如贷款,借贷,赚取利息和贸易。
稳定币是DeFi的基础货币。许多贷款和贸易协议支持稳定币:
- 你可以把USDC存入贷款协议(类似Aave或复合物)并且以可变协议利率赚取利息,其风险不同于被保险的银行存款。
- 你可以用稳定币来抵挡加密抵押品,如果你想要流动性而不出售你的ETH控股,那就有用了。
- 你可以向分散的交易所提供流动性(如Uniswap 或曲线)使用稳定币对并赚取交易费。
稳定的面额使得债务、手续费和运营成本更容易被引用。它不会消除合同、市场或对手风险,协议也可以使用其他结算资产。
企业和自由职业者进行跨境支付
跨境银行付款可能涉及代理银行、汇率差价和运营时间的延迟。 成本和速度因走廊和提供商而异,因此比较实际路径,而不是假设所有银行转账的一次收费或延迟。
作为假设的付款,一家公司可将10,000美元送至承包商的兼容钱包。首先评估连锁费和确认,然后承包商的转换利差、现金出纳、访问要求以及使用当地货币的时间。 快速代币交付只是付款的一个阶段。
这是在偏远第一公司、地下企业和演出经济中一个积极和不断增长的应用案例。
协议库和库
分散式自治组织(DAOs)——许多DeFi协议背后的治理结构往往持有大额国库。 将这些国库完全保存在不稳定的治理象征中是危险的,因为市场崩溃会冲垮几个月的业务预算。许多DAO持有一部分资金在稳定币中,以支付可预测的运营成本(开发,审计,无论市场条件如何,给予).
为何马库斯在技术上很重要
除了特定的用户组外,稳定币还解决了一个结构问题,否则会使大多数的Web3不切实际。
考虑一下您在 DeFi 协议中持有挥发性加密时会发生什么 :
- 您用 EH 抵押品来借入稳定币。如果抵押值相对于债务下跌得足够远,则借款状况可以被清算。 仅提供 EH不借贷不能创建这种清算机制。Aave 借款参数。
- 您想要在职位之间进行交易,而不每次转换为虚构,这涉及到身份验证、退出延迟和收费。
- 你想给某人一个具体的数额,但是你发送到发送到他们接收到的时间之间发送的班次的价值。
稳定币为这些业务提供了一种面额,而抵押品和赎回风险依然存在。
- 贷款和借款: 存款稳定币以赚取收益,或以挥发性抵押品为借,而不出售你的控股。
- 流动性规定:稳定币对(,如自动市场制造商的USDC/USDT)在接受腐烂,流动性,合同风险的同时赚取交易费;类似的目标价格不能保证类似的市场价格。
- 跨境支付: 跨越一个支持链的转帐符,然后记录任何转换,访问,以及现金退出阶段。
- 链上薪工单: 以美元目标代币对承包商付款进行去名化;储备金和地方现金出纳仍可依赖银行。
- 衍生品和结构化产品:任何需要稳定的记账单位(的链上金融工具,例如期权,永久,结构化金库)依赖稳定币作为结算货币。
在比较稳定币活动与传统支付网络时,要区分代币供应,总转移量,调整转移量,以及商品或服务支付。 交换的移动和重复转移与卡购买量不直接可比。 本条使用机制而不是跨网络量排名。
三个设计
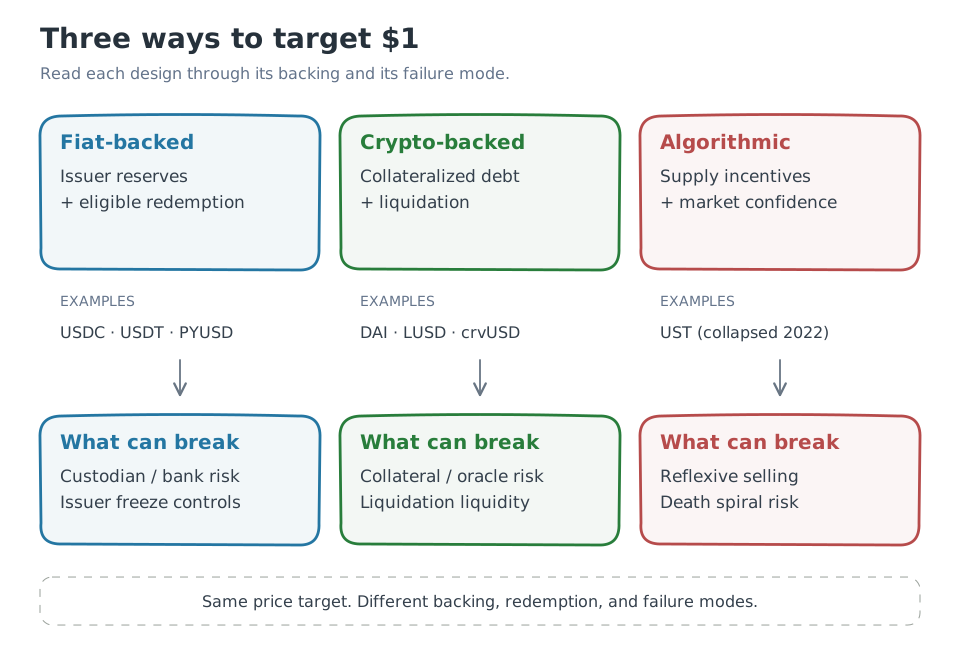
称令牌为稳定币会描述它的价格目标,而不是它维持该价格的保证。这个名称并不能解释目标是如何支持的。这个机制非常重要,因为它决定了您正在承担的风险以及是什么可以导致钉子断裂。
有三个根本不同的办法,每个办法在信任、资本效率、权力下放和复原力之间作出不同的权衡。
在继续前快速注意术语:当一个稳定币**失去其配位时,**意味着信物的市场价格已经从$1.00 target — either above (trading at $1.05飘走,例如),或者更危险的是,低于(\0.90美元或低于)。一些除虫剂在数小时内短暂恢复,而其他的则永久存在。理解导致每一种除虫剂的原因对于评估任何稳定币至关重要。
法币储备支持的稳定币
他们怎么工作的?
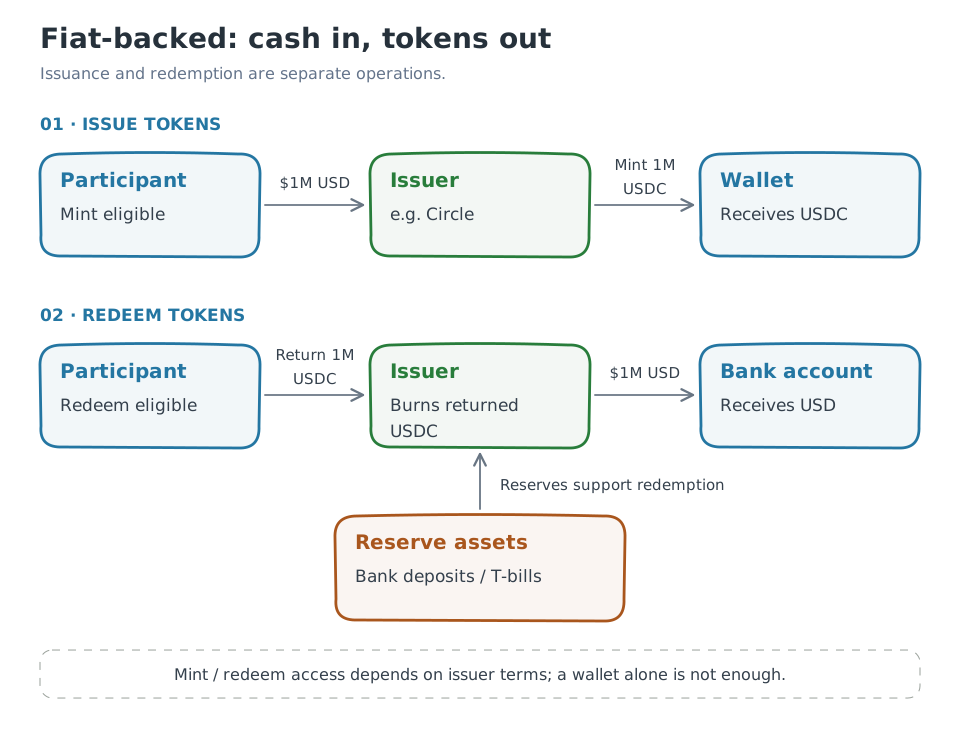
在虚构的设计中,发行人持有准备用于备份流通信物的储备资产,并按特定条款提供发行/赎回。这些资产可能包括银行存款、短期政府证券和回购协议,而不是按每枚信物存放在银行账户中。Circle 的储备披露是一个发行人特有的例子。
仲裁是试图从差价中获利。作为一个简化的例子,合格的参与者可以将1 UDC 薄荷 \1 and sell it at $1.02 ,或者以 $0.98 and redeem at $1. 购买。 引用的差价是在收费、 执行变更和结算风险之前。 访问取决于发行人的资格和赎回条件;并不是每个钱包都可以使用的一种无风险的贸易。USDC 术语为。
主要发行商
**USDT(Tether)**于2014年推出,并被在许多交易场所使用。 其储备组合和证明是发行方披露,而不是用于审查赎回资格和资产/负债风险的替代品。 使用Tether 的透明度披露用于一个过期账户,而不是将过去的储备组合视为当前。
**USDC(Circle)**2018年推出,原产地发布在支持链上;CCTP是通过在支持网间燃烧和铸造本地USDC来移动值的一种机制。 原产地发行和跨链转移是不同的概念.请检查date=中的日期值 (帮助)Circle的USDC文档用于网络支持和储备披露用于支持。
**PYUSD(PayPal)**于2023年推出,由Paxos代表PayPal发行,为消费者使用案例所建,与PayPal现有的4000+百万账户基数整合,由现金和T-bills全面支持。
2023年的游行 USDC depeg
菲亚特支撑的马来币最显著的应力事件是2023年3月硅谷银行(SVB)崩溃。 圆环持有大约\3.3 billion of USDC reserves at SVB. When SVB was shut down by regulators on March 10, USDC briefly depegged to \0.87作为市场价格,可能存在一部分储备处于风险。
FDIC在接下来的星期日,即3月12日保证了所有存款,而USDC则恢复到1美元。 事件揭示了两件事:虚无支持的马来硬币承载着大多数用户低估的银行对面风险,如果最终满足基本要求,即使通过严重冲击,钉子也可以保留。
新闻检查的权衡
同样的监管访问使得无线支撑的马氏币可以信赖,也使它们可以控制。 USDC和USDT都执行黑名单:发行者可以冻结任何地址,使地址中的符号无法移动和被拆卸。
Circle在执法请求下利用了这一能力——例如,在2022年8月外国资产管制处制裁后冻结了与“旋风”现金智能合同有关的地址。从DeFi可调和性角度来看,任何接受USDC作为抵押品的协议都继承了这一审查媒介。 治理投票或监管行动可以冻结抵押品的中间位置。
这不是执行中的缺陷,而是监管合规的刻意设计要求。开发者应该把它理解为有权衡的特征,而不是错误。
加密资产抵押的稳定币
核心思想
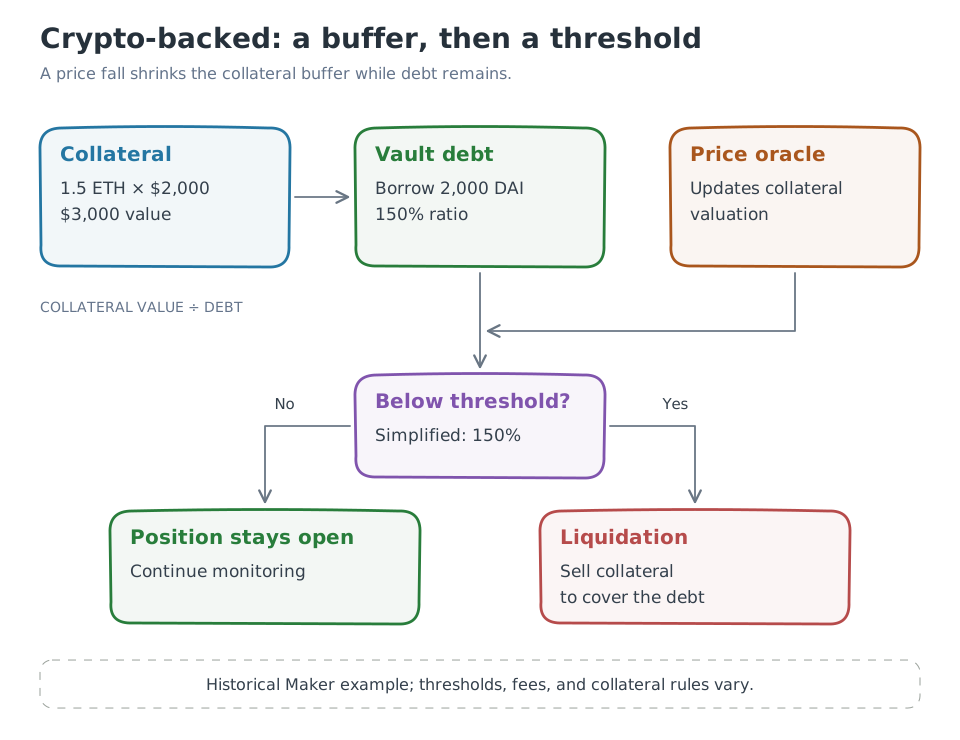
假设您拥有$1,500 of ETH and want $1000 流动性而不出售ETH 。 抵押借款状态可以提供这种流动性,但价格变化和利息会使该位置不安全。这是一个假设机制的例子,而不是对某个银行或协议将提供什么的主张。
加密支撑的马氏菌完全在链上复制了这个逻辑。您将EST 存入智能合同,合同自动向您发放了马氏菌。您不需要出售就能获得流动性。当你想要回EST时,您会偿还马氏菌,加上少量费用,合同会释放您的抵押品。
关键要求是超额抵押:您必须存入比借入的更多价值。如果您存入 $1,500 of ETH, you can borrow up to $1000 个稳定币(的抵押比率为 150%)。 额外 \ 500 美元起到安全缓冲作用。如果ETH 的物价下跌和缓冲器缩水过多,协议会自动出售足够的担保物以偿还债务和保护稳定币的支持。这种强制出售被称为清算。
制作人DAO 和 DAI
DAI是由MakerDAO创建的,后来成为了Sky生态系统的一部分.以下的Vault通过解释历史的Maker机制;抵押品类型,比率,收费和迁移选项是特定的版本。 DAI经历了价格偏差,包括在2023年3月的USDC压力期间,所以其设计并不是比格无法破解的证据.Sky文件记载了.
抵押债务状况(cdps)
在Maker的系统中,一个CDP(现在叫做“断层”)是一个智能的合同位置。要打开一个默认 :
- (ETH、WBTC、计值ETH或批准RWA)的存款担保。
- 协议根据资产的波动性(指定了抵押比率,例如,ETH为150%,WBTC)为175%.
- 最高比率内借DAI。
- 支付 a稳定费 (年利率,由政府规定;)在借来的DAI上积累的
- 为了收回担保品,应偿还DAI加应计稳定费。
价格稳定机制
两种历史性的创造者政策杠杆可以说明供求刺激因素,它们与佩格稳定模块等机制一起运作,并非对现行制度的完整描述:
- 稳定费:DAI债务的利率如果DAI交易超过\1.00 (too little supply), governance can lower the stability fee to make borrowing cheaper, expanding supply. If DAI trades below \1.00(过多供应),治理提高收费激励还债,承包供应。
- DAI储蓄率(DSR):向DAI持有者支付收益,他们在DSR合同中存款.如果DAI在1美元以下交易,提高DSR会产生对DAI(持有者锁定收益)的需求,减少流通供应,推高价格。
多担保DAI和RWA
MakerDAO已扩展至纯加密抵押品之外。它现在接受USDC(通过其PSM-Peg稳定模块),现实世界资产(美国国库券通过结构化车辆持有脱链)这提高了挂钩的稳定性和资本效率,但带来了集中化的风险:截至2025年,DAI的支持有很大一部分是USDC和美国的国库,这意味着DAI并不完全抵制审查。
算术稳定币
上诉
这些储备支持的设计承诺了资本支持该代币:法币储备支持的代币瞄准了全部储备覆盖,而加密资产抵押的例子则使用了多余的抵押品。 法币储备支持需要100%的链下储备持有在银行。 加密资产抵押需要150%或更多的链上抵押品。不管怎样,你需要资本闲置,以创造稳定币。
算术稳定币试图摆脱这一制约。 想法是纯粹通过软件逻辑和市场激励来维持连接,而不需要完全的担保支持。 减少外部抵押是拟议的效率收益。 控制是分散的还是可以扣押储备取决于执行;一个算法标签不能决定这些属性。
UST的例子表明,当赎回扩大不稳定对应方的供应时,依赖信任的机制如何会失败。
铸币机制
占优势的算法设计采用双键模型:
- 稳定币瞄准 $1.00(,例如UST).
- 不稳定治理/铸币局代号,吸收波动性(,如LUNA).
机制:
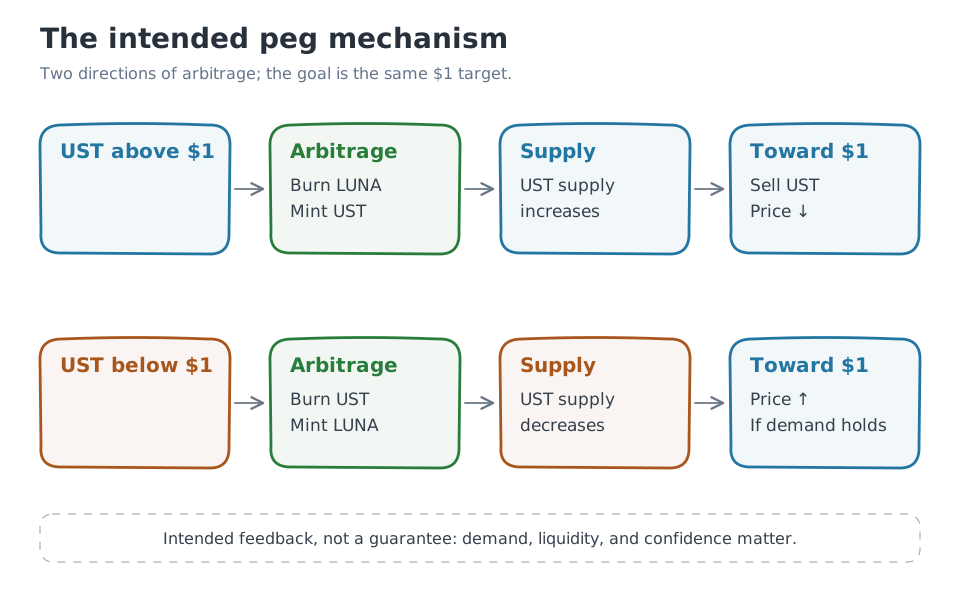
- 如果稳定币在 \1.00, users can burn \1.00 以上的挥发性代币上用 $1 target. The minted stablecoin is then sold for profit, expanding supply and pushing the price back to $1.00 来薄荷一个稳定币单位。
- 如果马币在 \1.00, users can burn one stablecoin unit (target value \1)下进行交易,则得到 $1 worth of the volatile token at the protocol's quoted rate. The burned stablecoin contracts supply, while the minted volatile token is sold for profit, pushing the stablecoin back to $1.00.
乌斯特/卢纳崩塌
Terra的UST和LUNA是最为突出的算法稳定币对联。在高峰期,UST的市场上限为180亿美元,而Anchor协议则提供20%的UST存款—— 收益只能靠新资本的持续流入来维持,而新资本的流入是不可持续的结构的标志。
2022年5月,一个大持有者开始出售UST的尺寸,价格下跌到1美元以下,为了恢复连接,持有者烧毁UST,将LUNA薄荷,随着LUNA供应迅速膨胀,价格下跌,这引发了对UST和LUNA的更恐慌的销售——反射式死亡螺旋。
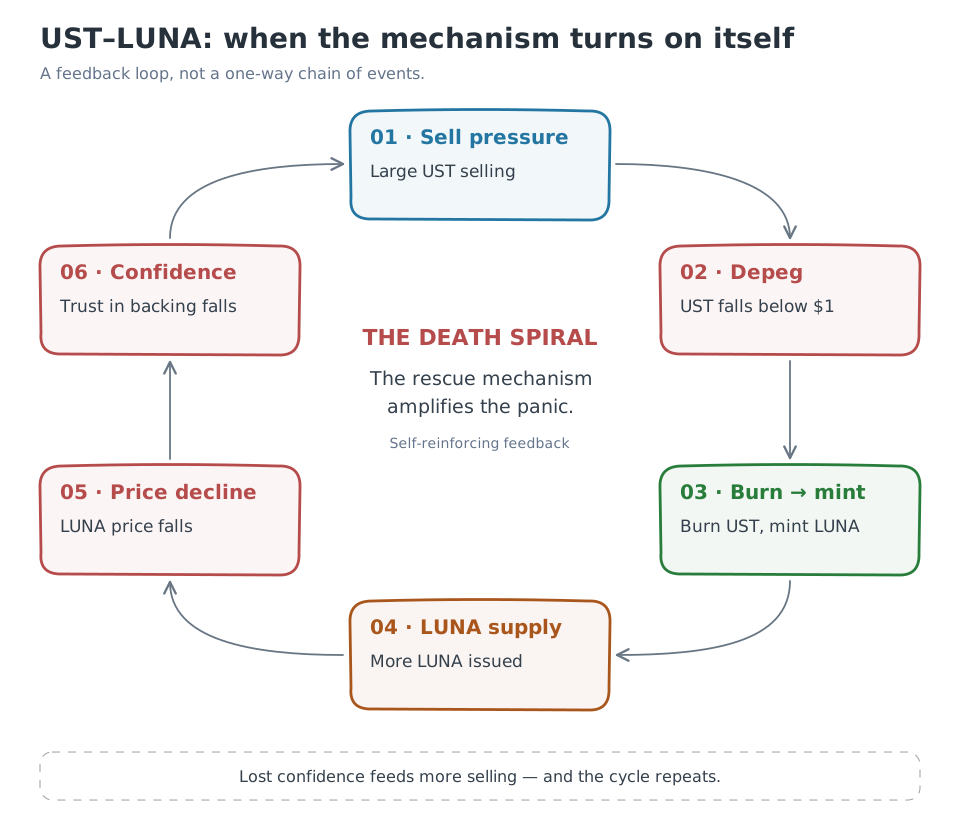
UST在2022年5月LUNA供应扩大,市场价格暴跌时失去了美元挂钩.关于发行商陈述和随后执行结论的主要说明,参见SEC的Terraform Labs案例摘要.不要将单一无源市场价值估计或时间窗口作为损失的完整说明。
为什么纯算法设计失败
根本问题是反射性.在虚构的系统中,连接由对实际资产的债权来维持,在加密的系统中,连接由超额的抵押值来维持,在一个纯粹的算法系统中,连接完全由其他参与者继续信任和使用机制的信心来维持。
当信心维持时,机制是自我强化的。当信心中断时,机制倒置:维持连接的同一套利现在加速崩溃。没有外部锚可以吸收销售压力。
UST表明,对不稳定的赎回资产的信心会比挂钩机制吸收销售的速度快。评价拟议设计的支撑、赎回限额、流动性和压力假设,而不是依赖算法一词作为担保或全面解释。
比较设计
这些是机制,而不是相互排斥的产品认证。一个象征可以将加密资产抵押、集中储备资产和治理控制结合起来。
| 设计 | 后退或稳定机制 | 依赖性检查 |
|---|---|---|
| 法币储备支持的 | 发行人储备和符合条件的赎回 | 储备质量,银行接入,发行人许可,赎回条款 |
| 加密抵押 | 抵押债务与清算 | 抵押组合,甲骨文,合同许可,清算流动性 |
| 算术/内生 | 供应奖励,有时是一对对符 | 外部支持,赎回限制,需求与信心在压力下 |
法律地位和审查抵制取决于实际发行人、管辖权、抵押品和控制权。 连带标签和抵押品比例都没有确定这些财产。
甲骨文:关键依赖性
加密支撑的稳定币依赖于准确的价格种子来确定抵押比率并触发清算.这些价格甲骨文是一个关键的攻击表面。
一个能够操纵神谕的攻击者可以欺骗协议接受支持不足的位置或不正确地触发清算。 Oracle操纵攻击在整个DeFi造成了数亿的损失。
强势甲骨文设计使用:
- Chainlink:由独立数据提供者组成的分散式网络,汇总并签名价格数据,使用最广。
- TWAP(时间加权平均价格):从一个时间窗口的链上DEX交易数据计算,比现货价格更难操纵,因为需要持续的价格扭曲。
- Maker的甲骨文安全模块(OSM):引入了报告价格和协议使用的价格之间的1小时延迟。
监管景观
**美国:**GENIUS法案于2025年7月18日成为公法119-27,它为允许的支付稳定币发行者建立了一个框架,包括储备和监督要求。 颁布,生效日期,执行条例是不同的里程碑;检查你正在评估的活动和日期的法规和监管指南,以此取代对等待参议院采取行动的提案的旧描述.官方法律文本和记录.
**欧盟:**MiCA对资产参考的代币和电子货币代币有不同的规则。 稳定币相关规定于2024年6月开始适用,从2024年12月起适用更广泛的MICA规定。 要求取决于类别和发行者,因此不把所有稳定币降为单一的货币传输器分类.欧盟委员会 MiCA 概述.
2026年10月检查了上下文,而不是确定一项象征性或计划中的活动是否符合适用规则。
风险汇总
了解每种稳定币的风险简介对于在协议中使用或接受其作为付款至关重要:
法币储备支持的风险:
- 护法破产(SVB 2023年3月).
- 储备不透明(泰瑟的历史披露问题).
- 地址黑名单(发行人或监管机构的审查).
- 对发行人的监管行动。
加密备份风险:
- 在市场急剧下跌时进行分层清算。
- 甲骨文操纵或失败。
- Smart Contract bugs(代码在Liquity)等协议中是不可改变的。
- 治理攻击(MakerDAO的治理信使可以被收购,通过恶意提议).
算法风险:
- 在任何有意义的信任危机下,死亡螺旋上升。
- 无法持续的收益方案掩盖了结构的不适性。
- 一旦失去信心,就没有恢复机制。
结论
稳定币共享价格目标,但其支持和赎罪机制创造了不同的依赖和失败模式。 理解这些机制既解释了支持挂钩的方式,也解释了它如何打破挂钩。
在使用稳定币之前,先确定发行人或协议,谁支持,谁可以赎回,以及什么可以中断这一过程。对于付款来说,包括购买和现金退出阶段。对于借款地位来说,包括抵押品和清算风险。
美元目标简化面额,并不使面额相当于保证的美元余额或保险金。